Domain schriftliche-vollmacht.de kaufen?
Wir ziehen mit dem Projekt
schriftliche-vollmacht.de um.
Sind Sie am Kauf der Domain
schriftliche-vollmacht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schriftliche-vollmacht.de kaufen?
Wie lautet die korrekte grammatische Formulierung für "Bevollmächtigung" oder "Vollmacht"?
Die korrekte grammatische Formulierung für "Bevollmächtigung" oder "Vollmacht" ist "eine Bevollmächtigung erteilen" oder "eine Vollmacht ausstellen". **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **


Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
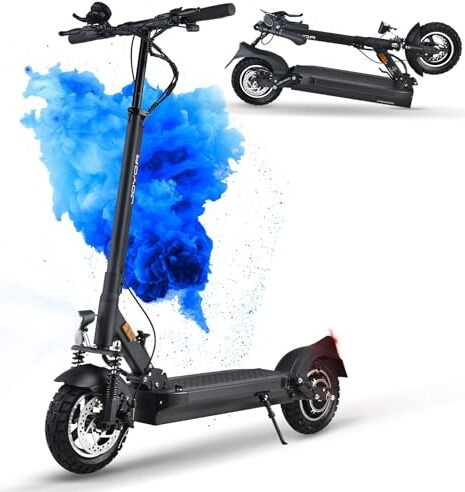
E Scooter Road Genehmigung Y8-S, 48 V 26 AH, Bereich 90-110 km, Stoßdämpfungsvorderseite hinten, faltbarer elektrischer Roller, LadungskapazitätStraßenzulassungDer E Scooter Y8-S hat vom Kraftfahrt-Bundesamt (KBA) eine Allgemeine Betriebserlaubnis (ABE) erhalten. Der Elektroroller Y8-S ist daher in Deutschland für den Straßenverkehr (Straßen und Radwege) zugelassen. Der Elektroroller ist nicht nur in Deutschland gesetzlich zugelassen, sondern kann auch in den meisten europäischen Ländern wie der Schweiz oder Österreich legal genutzt werden.48 V 26 Ah Akku mit großer KapazitätDer E Scooter für Erwachsene ist mit einem 48 V 26 Ah Lithium-Ionen-Akku mit einer Reichweite von etwa 75-100 Kilometern,Geeignet für Ihren Einkauf, die Arbeit und Kurztrips, Die Ladezeit beträgt 10-13 Stunden, Hält etwa eine Woche.Elektroroller sind faltbar und einfacher zu transportierenLeistungsstarker MotorDer Y8-S E Roller ist mit ABE ausgestattet und mit einem leistungsstarken bürstenlosen, leisen 500-W-Motor ausgestattet. Die Höchstgeschwindigkeit beträgt 20 km/h, der maximale Steigungswinkel beträgt 15° und das Fahrverhalten ist sehr sanft und leis505,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **

Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Wie lautet die korrekte grammatische Formulierung für "Bevollmächtigung" oder "Vollmacht"?
Die korrekte grammatische Formulierung für "Bevollmächtigung" oder "Vollmacht" ist "eine Bevollmächtigung erteilen" oder "eine Vollmacht ausstellen". **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
E Scooter Road Genehmigung Y8-S, 48 V 26 AH, Bereich 90-110 km, Stoßdämpfungsvorderseite hinten, faltbarer elektrischer Roller, LadungskapazitätStraßenzulassungDer E Scooter Y8-S hat vom Kraftfahrt-Bundesamt (KBA) eine Allgemeine Betriebserlaubnis (ABE) erhalten. Der Elektroroller Y8-S ist daher in Deutschland für den Straßenverkehr (Straßen und Radwege) zugelassen. Der Elektroroller ist nicht nur in Deutschland gesetzlich zugelassen, sondern kann auch in den meisten europäischen Ländern wie der Schweiz oder Österreich legal genutzt werden.48 V 26 Ah Akku mit großer KapazitätDer E Scooter für Erwachsene ist mit einem 48 V 26 Ah Lithium-Ionen-Akku mit einer Reichweite von etwa 75-100 Kilometern,Geeignet für Ihren Einkauf, die Arbeit und Kurztrips, Die Ladezeit beträgt 10-13 Stunden, Hält etwa eine Woche.Elektroroller sind faltbar und einfacher zu transportierenLeistungsstarker MotorDer Y8-S E Roller ist mit ABE ausgestattet und mit einem leistungsstarken bürstenlosen, leisen 500-W-Motor ausgestattet. Die Höchstgeschwindigkeit beträgt 20 km/h, der maximale Steigungswinkel beträgt 15° und das Fahrverhalten ist sehr sanft und leis505,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trimborn von Landenberg, Dieter: Die Vollmacht vor und nach dem ErbfallDie Vollmacht vor und nach dem Erbfall , Missbrauch vorbeugen und verfolgen , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20230707, Produktform: Kartoniert, Autoren: Trimborn von Landenberg, Dieter, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Keyword: Widerruf von ; Betreuung; Betreuungsrecht; Informationsbeschaffung; Mandat; Rechtsanwalt; Rettungsmaßnahmen; Rückabwicklung; Sicherungsmaßnahmen; Umfang; Vorsorgevollmacht; Widerruf; unberechtigte Verfügungen; vermögensrechtliche Verfügungen, Fachschema: Betreuungsrecht~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Erbrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: xvii, Seitenanzahl: 187, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Länge: 208, Breite: 145, Höhe: 12, Gewicht: 276, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783956610356 9783941586574 9783824009602, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 142406649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blessing, Matthias: Planung und Genehmigung von WindenergieanlagenPlanung und Genehmigung von Windenergieanlagen , Die Energiewende ist in vollem Gange: Die Bundesregierung strebt an, dass der Anteil der erneuerbaren Energien am Bruttostromverbrauch bis zum Jahr 2030 auf mindestens 80 Prozent steigen soll, wobei die Windenergie als Schlüsselinstrument dient. Das Werk bietet einen umfassenden Einblick in alle relevanten Aspekte der Planung (wie Standortsteuerung durch Schaffung der landesplanungs- und bauleitplanrechtlichen Grundlagen) und Genehmigung (inklusive Verfahrensfragen, bauplanungsrechtlicher Zulässigkeit, immissionsschutzrechtlicher Belange und Naturschutzrecht). Schrittweise führt es durch die komplexe Thematik und bietet praxisnahe Lösungen für rechtliche Herausforderungen und Streitfragen. Dabei wird aktuelle Rechtsprechung zu Windkraftanlagen aufgegriffen, wobei der Fokus auf den praxisrelevanten Kernpunkten liegt. Besondere Beachtung findet auch der Artenschutz, der in der Planung und Genehmigung von Windenergieanlagen eine zunehmend wichtige Rolle spielt. Diese Arbeitshilfe ist unverzichtbar für Kommunen, Planer, Projektentwickler, Genehmigungsbehörden, Rechtsanwälte und andere Experten im Bereich der Windenergieplanung. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20240214, Produktform: Kartoniert, Titel der Reihe: Recht und Verwaltung##, Autoren: Blessing, Matthias~Schmidt-Eichstaedt, Gerd, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 227, Abbildungen: 3 Abbildungen, 3 Tabellen, Themenüberschrift: LAW / Construction, Keyword: Baugenehmigung; Baugenehmigungsverfahren; Bauplanungsrecht; Energiewende; Windenergie; Windkraft, Fachschema: Bauordnung~Baurecht / Bauordnung~Bau / Baurecht~Baurecht - Bundesbaurecht~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Unternehmensrecht~Verwaltungsrecht - Verwaltungssachen~Windkraftanlage~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 146, Höhe: 15, Gewicht: 320, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.