Domain schriftliche-vollmacht.de kaufen?
Wir ziehen mit dem Projekt
schriftliche-vollmacht.de um.
Sind Sie am Kauf der Domain
schriftliche-vollmacht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schriftliche-vollmacht.de kaufen?
Was ist der Unterschied zwischen Schenkungssteuer und Schenkungsteuer?
Es gibt keinen Unterschied zwischen Schenkungssteuer und Schenkungsteuer. Beide Begriffe werden synonym verwendet und beziehen sich auf die Steuer, die beim Übertragen von Vermögen durch Schenkung anfällt. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. **
Wie lautet die korrekte grammatische Formulierung für "Bevollmächtigung" oder "Vollmacht"?
Die korrekte grammatische Formulierung für "Bevollmächtigung" oder "Vollmacht" ist "eine Bevollmächtigung erteilen" oder "eine Vollmacht ausstellen". **

Ähnliche Suchbegriffe für Schenkungsteuer
Top-Angebote
Produkte zum Begriff Schenkungsteuer:
-
Corsten, Martina: Erbschaft- und SchenkungsteuerErbschaft- und Schenkungsteuer , Erbschaft- und Schenkungsteuer kompakt und praxisnah! Das Lehrbuch beleuchtet die Grundlagen der Erbschaft- und Schenkungsteuer. Als Teil der Buchreihe ?Steuern kurz und bündig? richtet sich der vorliegende Band 1 zur Erbschaft- und Schenkungsteuer an Bachelor- und Masterstudierende ebenso wie an Praktiker, die einen schnellen und fundierten (Wieder-) Einstieg in die Erbschaft- und Schenkungsteuer suchen. Das Lehrbuch thematisiert die erbschaft- und schenkungsteuerlichen Regelungen und Besonderheiten sowohl für den unentgeltlichen Übergang von Privatvermögen, als auch für die unentgeltliche Übertragung von Betriebsvermögen. Neben der Darstellung der gesetzlichen Normen stehen deren praxisnahe Aufbereitung und Vermittlung anhand zahlreicher Beispiele, Tipps, Hinweise und Prüfungsschemata im Mittelpunkt des Lehrbuchs. Den Abschluss des Lehrbuchs bilden ein umfangreicher zusammenfassender Beispielsfall sowie ausgewählte Kontrollfragen. Prof. Dr. Martina Corsten ist Leiterin des Studiengangs RSW ? Steuern und Prüfungswesen an der Dualen Hochschule Baden-Württemberg in Mannheim. Prof. Dr. Sabrina Kummer ist Leiterin des Studienganges RSW ? Steuern und Prüfungswesen an der Dualen Hochschule Baden-Württemberg in Villingen-Schwenningen. , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20231119, Produktform: Kartoniert, Autoren: Corsten, Martina~Kummer, Sabrina, Seitenzahl/Blattzahl: 224, Keyword: Vermögensübertragung; Nachfolge; Erben; Verschenken; Schenken, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Unternehmensfinanzierung~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Öffentliche Finanzen, Besteuerung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 208, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 224 Blätter, Länge: 224, Breite: 141, Höhe: 14, Gewicht: 340, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorn, Katrin: Handbuch Erbschaft- und SchenkungsteuerHandbuch Erbschaft- und Schenkungsteuer , Vermögens- und Unternehmensnachfolge gestalten. Umfassende praktische Erfahrungen der Autorin aus der Nachfolgeberatung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20250220, Autoren: Dorn, Katrin, Seitenzahl/Blattzahl: 320, Keyword: Erbschaftsteuer; Katrin Dorn, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 20, Gewicht: 630, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lautet die korrekte Formulierung für eine schriftliche Vollmacht der Eltern für die Versicherung?
Die korrekte Formulierung für eine schriftliche Vollmacht der Eltern für die Versicherung könnte wie folgt lauten: "Hiermit bevollmächtigen wir, [Vorname Nachname der Eltern], unsere Tochter/unseren Sohn, [Vorname Nachname des Kindes], in unserem Namen und auf unsere Rechnung alle erforderlichen Versicherungsangelegenheiten zu erledigen. Diese Vollmacht gilt ab dem [Datum] und bleibt bis auf Widerruf gültig." **
-
Wer kann Vollmacht erteilen?
Vollmacht kann grundsätzlich von einer Person an eine andere Person oder auch an eine Organisation erteilt werden. Dabei muss die bevollmächtigende Person (Vollmachtgeber) geschäftsfähig sein und die Vollmacht freiwillig und in Kenntnis der Folgen erteilen. Die bevollmächtigte Person (Vollmachtnehmer) kann dann im Namen des Vollmachtgebers handeln und Verträge abschließen. Es ist wichtig, dass die Vollmacht klar formuliert ist und die genauen Befugnisse der bevollmächtigten Person festlegt. In manchen Fällen ist es auch möglich, eine Vollmacht durch einen Notar beurkunden zu lassen, um ihre Gültigkeit zu sichern. **
-
Kann Bevollmächtigter Vollmacht widerrufen?
Ja, ein Bevollmächtigter kann die ihm erteilte Vollmacht grundsätzlich widerrufen. Dies kann beispielsweise der Fall sein, wenn der Bevollmächtigte feststellt, dass er die Vollmacht nicht mehr benötigt oder wenn sich die Umstände geändert haben. Es ist jedoch wichtig zu beachten, dass der Widerruf der Vollmacht schriftlich erfolgen sollte, um Missverständnisse zu vermeiden. Zudem sollte der Widerruf dem Vollmachtgeber unverzüglich mitgeteilt werden, damit dieser informiert ist und entsprechend handeln kann. Es empfiehlt sich, den Widerruf der Vollmacht auch gegenüber Dritten zu erklären, die von der Vollmacht Kenntnis haben könnten. **
-
Wie erlischt eine Vollmacht?
Eine Vollmacht erlischt in der Regel durch verschiedene Umstände. Zum einen kann die Vollmacht durch den Tod des Vollmachtgebers oder des Bevollmächtigten erlöschen. Auch eine ausdrückliche Widerrufserklärung des Vollmachtgebers kann dazu führen, dass die Vollmacht erlischt. Des Weiteren kann die Vollmacht durch Zeitablauf oder durch Erfüllung des erteilten Auftrags enden. Es ist wichtig, dass alle Beteiligten über das Erlöschen der Vollmacht informiert werden, um Missverständnisse zu vermeiden. **
Wer bekommt die Vollmacht?
Die Frage "Wer bekommt die Vollmacht?" bezieht sich darauf, wer autorisiert ist, im Namen einer anderen Person oder Organisation Entscheidungen zu treffen oder Handlungen auszuführen. Dies kann in verschiedenen Kontexten auftreten, wie zum Beispiel bei rechtlichen Angelegenheiten, Finanztransaktionen oder medizinischen Entscheidungen. Die Vollmacht wird in der Regel durch eine formelle Vereinbarung oder Dokumentation festgelegt, in der die genauen Befugnisse und Einschränkungen des Bevollmächtigten festgelegt sind. Es ist wichtig, dass die Vollmacht klar definiert ist und nur an vertrauenswürdige Personen oder Organisationen vergeben wird, um Missbrauch oder Fehlverhalten zu vermeiden. Letztendlich liegt es an der Person oder Organisation, die die Vollmacht vergibt, sorgfältig zu prüfen, wem sie diese Verantwortung überträgt. **
Wann erlischt die Vollmacht?
Die Vollmacht erlischt in der Regel, wenn der Vollmachtgeber sie widerruft oder wenn der Bevollmächtigte sie zurückgibt. Sie kann auch durch den Tod des Vollmachtgebers oder des Bevollmächtigten erlöschen. Des Weiteren kann die Vollmacht auch durch Zeitablauf oder durch Erreichen des vereinbarten Zwecks enden. Es ist wichtig, dass alle Parteien über das Erlöschen der Vollmacht informiert sind, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Schenkungsteuer:
-
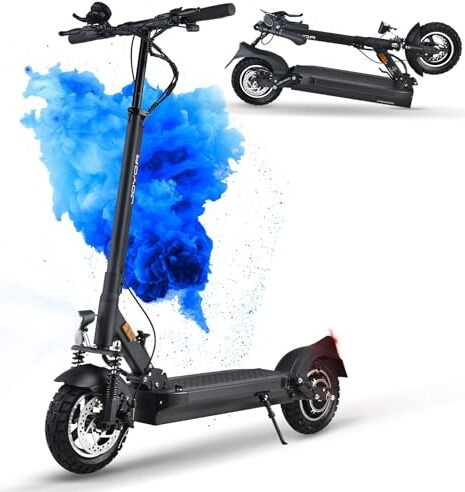
E Scooter Road Genehmigung Y8-S, 48 V 26 AH, Bereich 90-110 km, Stoßdämpfungsvorderseite hinten, faltbarer elektrischer Roller, LadungskapazitätStraßenzulassungDer E Scooter Y8-S hat vom Kraftfahrt-Bundesamt (KBA) eine Allgemeine Betriebserlaubnis (ABE) erhalten. Der Elektroroller Y8-S ist daher in Deutschland für den Straßenverkehr (Straßen und Radwege) zugelassen. Der Elektroroller ist nicht nur in Deutschland gesetzlich zugelassen, sondern kann auch in den meisten europäischen Ländern wie der Schweiz oder Österreich legal genutzt werden.48 V 26 Ah Akku mit großer KapazitätDer E Scooter für Erwachsene ist mit einem 48 V 26 Ah Lithium-Ionen-Akku mit einer Reichweite von etwa 75-100 Kilometern,Geeignet für Ihren Einkauf, die Arbeit und Kurztrips, Die Ladezeit beträgt 10-13 Stunden, Hält etwa eine Woche.Elektroroller sind faltbar und einfacher zu transportierenLeistungsstarker MotorDer Y8-S E Roller ist mit ABE ausgestattet und mit einem leistungsstarken bürstenlosen, leisen 500-W-Motor ausgestattet. Die Höchstgeschwindigkeit beträgt 20 km/h, der maximale Steigungswinkel beträgt 15° und das Fahrverhalten ist sehr sanft und leis505,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Corsten, Martina: Erbschaft- und SchenkungsteuerErbschaft- und Schenkungsteuer , Erbschaft- und Schenkungsteuer kompakt und praxisnah! Das Lehrbuch beleuchtet die Grundlagen der Erbschaft- und Schenkungsteuer. Als Teil der Buchreihe ?Steuern kurz und bündig? richtet sich der vorliegende Band 1 zur Erbschaft- und Schenkungsteuer an Bachelor- und Masterstudierende ebenso wie an Praktiker, die einen schnellen und fundierten (Wieder-) Einstieg in die Erbschaft- und Schenkungsteuer suchen. Das Lehrbuch thematisiert die erbschaft- und schenkungsteuerlichen Regelungen und Besonderheiten sowohl für den unentgeltlichen Übergang von Privatvermögen, als auch für die unentgeltliche Übertragung von Betriebsvermögen. Neben der Darstellung der gesetzlichen Normen stehen deren praxisnahe Aufbereitung und Vermittlung anhand zahlreicher Beispiele, Tipps, Hinweise und Prüfungsschemata im Mittelpunkt des Lehrbuchs. Den Abschluss des Lehrbuchs bilden ein umfangreicher zusammenfassender Beispielsfall sowie ausgewählte Kontrollfragen. Prof. Dr. Martina Corsten ist Leiterin des Studiengangs RSW ? Steuern und Prüfungswesen an der Dualen Hochschule Baden-Württemberg in Mannheim. Prof. Dr. Sabrina Kummer ist Leiterin des Studienganges RSW ? Steuern und Prüfungswesen an der Dualen Hochschule Baden-Württemberg in Villingen-Schwenningen. , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20231119, Produktform: Kartoniert, Autoren: Corsten, Martina~Kummer, Sabrina, Seitenzahl/Blattzahl: 224, Keyword: Vermögensübertragung; Nachfolge; Erben; Verschenken; Schenken, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Unternehmensfinanzierung~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Öffentliche Finanzen, Besteuerung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 208, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 224 Blätter, Länge: 224, Breite: 141, Höhe: 14, Gewicht: 340, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorn, Katrin: Handbuch Erbschaft- und SchenkungsteuerHandbuch Erbschaft- und Schenkungsteuer , Vermögens- und Unternehmensnachfolge gestalten. Umfassende praktische Erfahrungen der Autorin aus der Nachfolgeberatung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20250220, Autoren: Dorn, Katrin, Seitenzahl/Blattzahl: 320, Keyword: Erbschaftsteuer; Katrin Dorn, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 20, Gewicht: 630, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schenkungssteuer und Schenkungsteuer?
Es gibt keinen Unterschied zwischen Schenkungssteuer und Schenkungsteuer. Beide Begriffe werden synonym verwendet und beziehen sich auf die Steuer, die beim Übertragen von Vermögen durch Schenkung anfällt. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. **
-
Wie lautet die korrekte grammatische Formulierung für "Bevollmächtigung" oder "Vollmacht"?
Die korrekte grammatische Formulierung für "Bevollmächtigung" oder "Vollmacht" ist "eine Bevollmächtigung erteilen" oder "eine Vollmacht ausstellen". **
-
Wie lautet die korrekte Formulierung für eine schriftliche Vollmacht der Eltern für die Versicherung?
Die korrekte Formulierung für eine schriftliche Vollmacht der Eltern für die Versicherung könnte wie folgt lauten: "Hiermit bevollmächtigen wir, [Vorname Nachname der Eltern], unsere Tochter/unseren Sohn, [Vorname Nachname des Kindes], in unserem Namen und auf unsere Rechnung alle erforderlichen Versicherungsangelegenheiten zu erledigen. Diese Vollmacht gilt ab dem [Datum] und bleibt bis auf Widerruf gültig." **
-
Wer kann Vollmacht erteilen?
Vollmacht kann grundsätzlich von einer Person an eine andere Person oder auch an eine Organisation erteilt werden. Dabei muss die bevollmächtigende Person (Vollmachtgeber) geschäftsfähig sein und die Vollmacht freiwillig und in Kenntnis der Folgen erteilen. Die bevollmächtigte Person (Vollmachtnehmer) kann dann im Namen des Vollmachtgebers handeln und Verträge abschließen. Es ist wichtig, dass die Vollmacht klar formuliert ist und die genauen Befugnisse der bevollmächtigten Person festlegt. In manchen Fällen ist es auch möglich, eine Vollmacht durch einen Notar beurkunden zu lassen, um ihre Gültigkeit zu sichern. **
Ähnliche Suchbegriffe für Schenkungsteuer
-
Kann Bevollmächtigter Vollmacht widerrufen?
Ja, ein Bevollmächtigter kann die ihm erteilte Vollmacht grundsätzlich widerrufen. Dies kann beispielsweise der Fall sein, wenn der Bevollmächtigte feststellt, dass er die Vollmacht nicht mehr benötigt oder wenn sich die Umstände geändert haben. Es ist jedoch wichtig zu beachten, dass der Widerruf der Vollmacht schriftlich erfolgen sollte, um Missverständnisse zu vermeiden. Zudem sollte der Widerruf dem Vollmachtgeber unverzüglich mitgeteilt werden, damit dieser informiert ist und entsprechend handeln kann. Es empfiehlt sich, den Widerruf der Vollmacht auch gegenüber Dritten zu erklären, die von der Vollmacht Kenntnis haben könnten. **
-
Wie erlischt eine Vollmacht?
Eine Vollmacht erlischt in der Regel durch verschiedene Umstände. Zum einen kann die Vollmacht durch den Tod des Vollmachtgebers oder des Bevollmächtigten erlöschen. Auch eine ausdrückliche Widerrufserklärung des Vollmachtgebers kann dazu führen, dass die Vollmacht erlischt. Des Weiteren kann die Vollmacht durch Zeitablauf oder durch Erfüllung des erteilten Auftrags enden. Es ist wichtig, dass alle Beteiligten über das Erlöschen der Vollmacht informiert werden, um Missverständnisse zu vermeiden. **
-
Wer bekommt die Vollmacht?
Die Frage "Wer bekommt die Vollmacht?" bezieht sich darauf, wer autorisiert ist, im Namen einer anderen Person oder Organisation Entscheidungen zu treffen oder Handlungen auszuführen. Dies kann in verschiedenen Kontexten auftreten, wie zum Beispiel bei rechtlichen Angelegenheiten, Finanztransaktionen oder medizinischen Entscheidungen. Die Vollmacht wird in der Regel durch eine formelle Vereinbarung oder Dokumentation festgelegt, in der die genauen Befugnisse und Einschränkungen des Bevollmächtigten festgelegt sind. Es ist wichtig, dass die Vollmacht klar definiert ist und nur an vertrauenswürdige Personen oder Organisationen vergeben wird, um Missbrauch oder Fehlverhalten zu vermeiden. Letztendlich liegt es an der Person oder Organisation, die die Vollmacht vergibt, sorgfältig zu prüfen, wem sie diese Verantwortung überträgt. **
-
Wann erlischt die Vollmacht?
Die Vollmacht erlischt in der Regel, wenn der Vollmachtgeber sie widerruft oder wenn der Bevollmächtigte sie zurückgibt. Sie kann auch durch den Tod des Vollmachtgebers oder des Bevollmächtigten erlöschen. Des Weiteren kann die Vollmacht auch durch Zeitablauf oder durch Erreichen des vereinbarten Zwecks enden. Es ist wichtig, dass alle Parteien über das Erlöschen der Vollmacht informiert sind, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.